Domain xcod.de kaufen?
Wir ziehen mit dem Projekt
xcod.de um.
Sind Sie am Kauf der Domain
xcod.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xcod.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
KS Tools Vermessungs-Software zur technischen Dokumentation - 550.5015nur in Verbindung mit ULTIMATEvision MASTER Videoskopen mit 0° 5,5mm Sonde verwendbarideal zur Einbindung in die technische Dokumentationerst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretierenMessen von WinkelnAbstandsmessungenMessung von RadienBerechnung von FlächenSpeichern der bearbeiteten BilderJPEG-DatenformatAbstandsmesser im Lieferumfang enthalten130,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
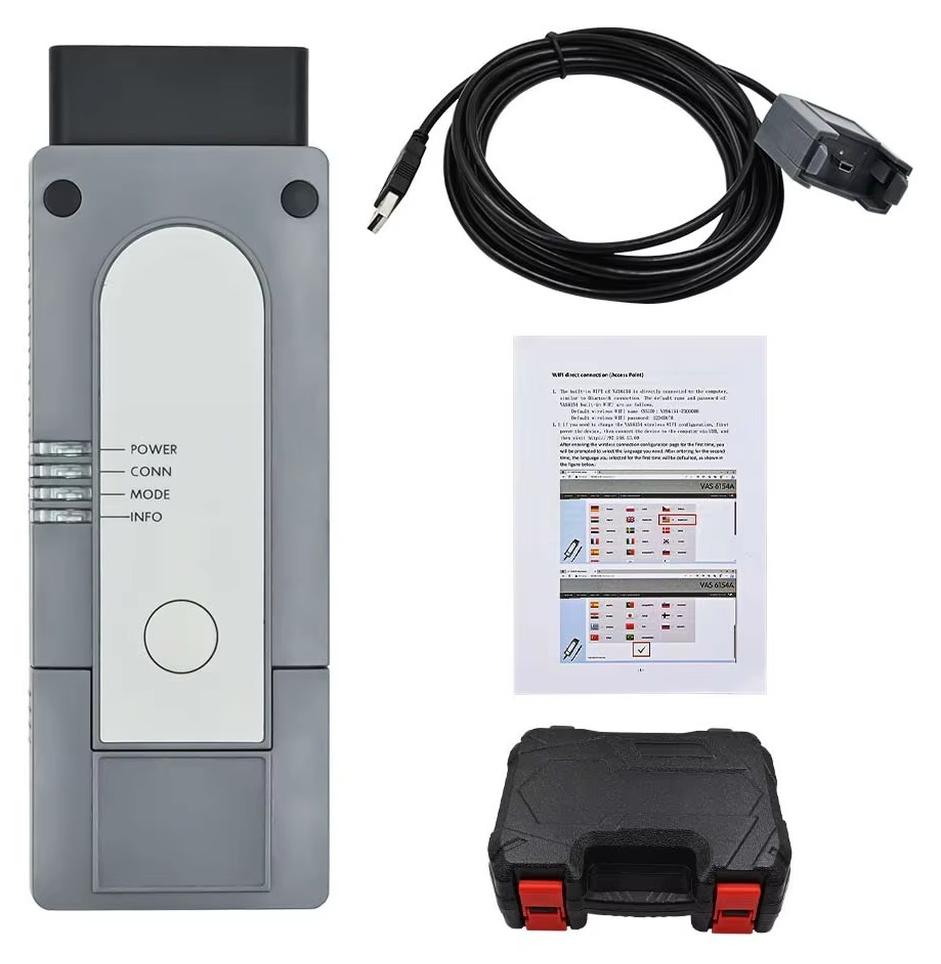
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz in der Medizin: Anwendungen, Algorithmen und Programmierung, Fachbücher von Tim Wiegand, Laura VelezmoroDas Fachbuch "Künstliche Intelligenz in der Medizin: Anwendungen, Algorithmen und Programmierung" bietet eine umfassende Einführung in die vielfältigen Einsatzmöglichkeiten von Künstlicher Intelligenz (KI) im medizinischen Bereich. Verfasst von Laura Velezmoro und Tim Wiegand, richtet sich das Werk an Studierende, Forschende sowie Fachkräfte aus Klinik und Wirtschaft. Mit einem kartonierten Einband und einer Seitenanzahl von 408 ist es sowohl für das Selbststudium als auch als Nachschlagewerk geeignet. Die Inhalte sind in deutscher Sprache verfasst und decken relevante Themen wie die Entwicklung und Implementierung von Algorithmen sowie deren praktische Anwendungen in der Medizin und Pflege ab. Das Buch, das im Jahr 2025 veröffentlicht wird, bietet eine fundierte Grundlage für alle, die sich mit den Herausforderungen und Chancen der KI in der Gesundheitsversorgung auseinandersetzen möchten. Es ist ein wertvolles Hilfsmittel für die akademische und berufliche Weiterbildung in einem sich schnell entwickelnden Bereich.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools Vermessungs-Software zur technischen Dokumentation - 550.5015nur in Verbindung mit ULTIMATEvision MASTER Videoskopen mit 0° 5,5mm Sonde verwendbarideal zur Einbindung in die technische Dokumentationerst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretierenMessen von WinkelnAbstandsmessungenMessung von RadienBerechnung von FlächenSpeichern der bearbeiteten BilderJPEG-DatenformatAbstandsmesser im Lieferumfang enthalten130,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Foundations of Linux Debugging, Disassembling, and Reversing, Fachbücher von Dmitry VostokovDas Buch "Foundations of Linux Debugging, Disassembling, and Reversing" bietet eine umfassende Einführung in die Grundlagen der Fehlersuche, des Disassemblierens und des Reverse Engineering von Linux-Anwendungen. Es richtet sich an Entwickler, die mit Linux-Desktop- und Cloud-Umgebungen arbeiten, und behandelt Themen wie Intel x64 Assembly Language, das Schreiben von Programmen in Assembly sowie die Analyse von C- und C++-Code. Die Leser werden durch praktische Übungen und detaillierte Erklärungen geführt, um ein tiefes Verständnis für die interne Struktur und das Verhalten von Linux-Programmen zu entwickeln. Das Buch nutzt die neueste Version von Debian und bietet Einblicke in die Diagnose von Kernspeicherabbildern, Live-Debugging und die Analyse von Malware und Schwachstellen. Mit dem GDB-Debugger lernen die Leser, wie man Disassemblierung und Reverse Engineering effektiv anwendet.49,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.